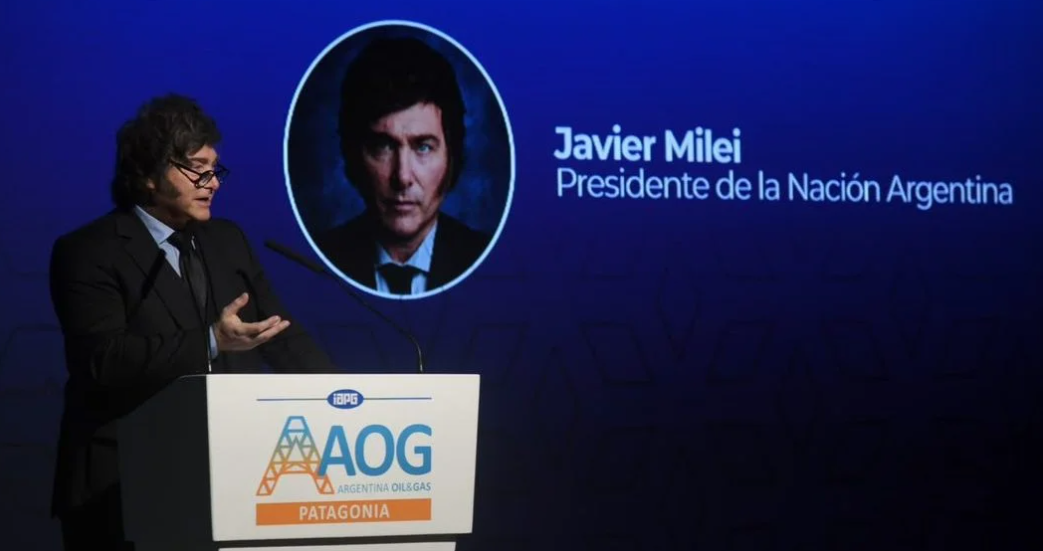
Durante su discurso en la Argentina Oil & Gas Expo, el presidente Javier Milei desató una fuerte polémica al calificar como “una pelotudez del tamaño de una casa” la afirmación de que los argentinos no llegan a fin de mes. Mediante un razonamiento estrictamente literal, el mandatario ironizó: “Si se quedan sin plata al día 20, me pueden decir cómo hacen para vivir 10 días sin comer y sin beber”. Posteriormente, argumentó en sus redes sociales que los hogares simplemente usan la “lógica del crédito” para estirar los ingresos.
Desde consultoras de consumo hasta organizaciones sociales, las respuestas coincidieron en señalar el reduccionismo del discurso oficial. Los analistas explicaron que “no llegar a fin de mes” describe una realidad cotidiana marcada por el recorte forzado de porciones, la supresión de comidas diarias y la caída en la malnutrición, dinámicas alejadas de la muerte por inanición implícita en el razonamiento del Presidente.
Un informe técnico elaborado por el Centro de Estudios para la Ciudad confrontó la hipótesis oficial con datos cuantitativos de la realidad territorial en la zona sur del Conurbano. El relevamiento demuestra que la población no suspende su consumo biológico, sino que recurre a un sobreendeudamiento sistemático y nocivo como estrategia de subsistencia elemental para cubrir la canasta básica. De acuerdo con el estudio, la utilización de tarjetas de crédito y préstamos informales se disparó en el distrito para financiar exclusivamente compras de alimentos y servicios básicos.
Las variables estadísticas exponen un escenario crítico en Almirante Brown, donde el 43,5% de los vecinos, lo que equivale a 254.310 personas, se encuentra endeudado por motivos de subsistencia corriente. La masa de deuda total acumulada por los habitantes de la comuna asciende a la cifra de 993 mil millones de pesos, con el agravante de que 248 mil millones ya se consideran técnicamente incobrables. Esto se traduce en que uno de cada cuatro deudores ya no puede pagar sus obligaciones, mientras que el compromiso financiero promedio por cada vecino atrapado en el sistema financiero supera los 3.900.000 de pesos.
El informe advierte que la problemática en el distrito registra índices de gravedad muy superiores a la media de la Provincia de Buenos Aires. La tasa de mora general se ubica en el 25,03%, lo que representa un incremento del 4,86% respecto del promedio provincial. Asimismo, el porcentaje de personas que ingresaron en estado de morosidad se posiciona en el 28,22%, superando por 2,56 puntos porcentuales la media bonaerense. La situación se vuelve especialmente crítica al segmentar la población por rango etario, ya que en el segmento de menores de 25 años, el 38,6% de los jóvenes endeudados ya se encuentra en mora, registrando una tasa de morosidad específica del 41% dentro de ese universo afectado.
Este escenario regional coincide de forma directa con las mediciones macroeconómicas publicadas en simultáneo con el debate. Un informe de Zentrix Consultora reveló que el 65,3% de los argentinos llega al día 20 con sus ingresos corrientes completamente agotados o los termina antes de esa fecha, teniendo que recurrir a mecanismos de financiamiento para sostener el consumo diario. Los datos de la encuesta reflejan el fuerte impacto de esta insuficiencia de ingresos en el humor social.
Esta marcada erosión en los presupuestos de los hogares impactó directamente en los niveles generales de consumo. De acuerdo con los últimos reportes de la Confederación Argentina de la Mediana Empresa, las ventas minoristas pyme registraron una caída del 1,4% interanual medido a precios constantes. Los datos demuestran que la respuesta al interrogante presidencial no se encuentra en las ciencias biológicas, sino en que los días posteriores al día 20 se sostienen mediante un pasivo familiar que avanza hacia el colapso.